2026年A股市场交投活跃度显著提升,两融余额持续攀升,越来越多的投资者开始关注实盘加杠这一交易模式。所谓实盘加杠,是指投资者通过正规券商提供的融资融券业务,以自有资金作为保证金,按一定比例放大交易规模。与场外配资不同,实盘加杠的每一笔委托都进入交易所撮合系统,资金流向透明可查,交易记录真实有效。
当前市场中,环宇证券、财盛证券、申万宏源证券等机构在实盘加杠领域各有特色。投资者在选择时,需要从利率水平、风控机制、交易系统稳定性等多个维度进行综合评估。
实盘加杠的核心运作机制
实盘加杠的本质是券商向符合条件的客户出借资金或证券,客户以一定的保证金作为担保。整个交易过程受到交易所和监管机构的双重监督,资金划转通过第三方存管银行完成,杜绝了资金被挪用的风险。
保证金比例与维持担保比例
保证金比例决定了投资者能够获得的杠杆倍数。以环宇证券为例,其融资保证金比例通常设定在80%至100%之间,对应1.25倍至1.5倍的初始杠杆。维持担保比例则是衡量账户风险的关键指标,当该比例低于130%时,券商会发出追保通知;低于110%时,可能触发强制平仓。
- 初始保证金比例:决定开仓时所需的自有资金占比
- 维持担保比例:实时监控账户风险的核心指标
- 平仓线:券商执行强制平仓的临界值
- 提取线:超出部分可转出用于其他用途的阈值
利率与费用结构
融资利率直接关系到加杠成本。财盛证券当前提供的年化融资利率在5.8%至7.2%区间浮动,具体取决于客户资产规模和信用评级。申万宏源证券则针对高频交易客户推出了阶梯式利率方案,交易越活跃,利率优惠力度越大。融券费用通常高于融资利率,因为券源相对稀缺,成本自然更高。
实盘加杠与场外配资的本质区别
许多投资者容易将实盘加杠与场外配资混为一谈,两者之间存在根本性差异。
- 监管环境:实盘加杠受证监会及交易所严格监管,场外配资处于灰色地带
- 资金安全:实盘加杠资金由银行第三方存管,场外配资资金流向不明
- 交易真实性:实盘加杠委托直达交易所,场外配资可能为虚拟盘
- 法律保障:实盘加杠受证券法保护,场外配资合同往往无效
- 风控体系:实盘加杠有完善的风险监控和预警机制,场外配资风控随意性大
选择实盘加杠,意味着选择了一条合规、透明的杠杆交易路径。投资者应当远离任何承诺高杠杆、低门槛的场外配资渠道。
实盘加杠操作中的关键风险
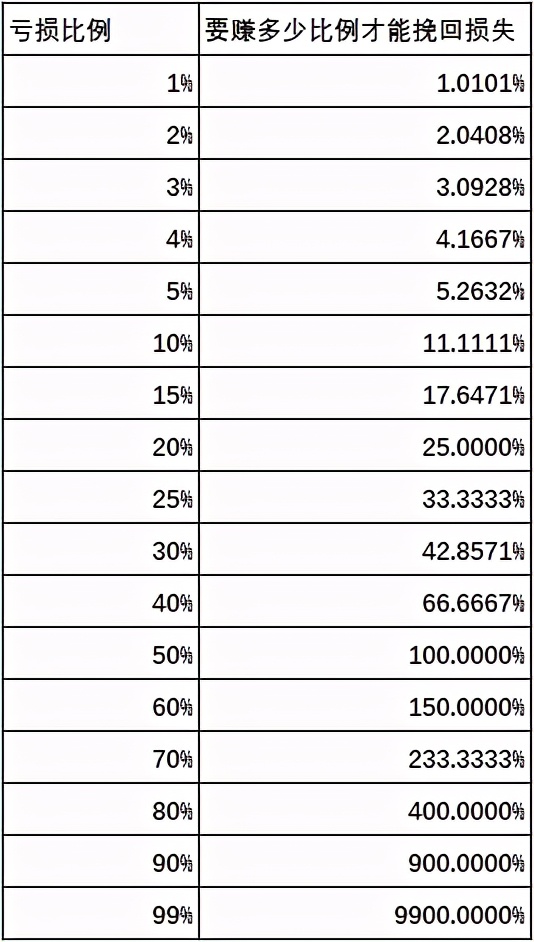
杠杆是一把双刃剑,放大收益的同时也放大了亏损。以下风险需要每位参与者高度警惕。
市场风险与强制平仓
当市场出现不利波动时,维持担保比例会快速下降。若未能及时追加保证金或自行减仓,券商将执行强制平仓。强制平仓往往发生在市场流动性较差的时段,可能导致成交价格远低于预期,造成额外损失。
流动性风险
部分标的证券在特定时段可能出现流动性枯竭,此时即使想平仓也难以找到对手盘。尤其是小盘股和题材股,在极端行情下流动性风险会急剧放大。
利率风险与成本累积
融资利息按日计提,长期持仓会累积可观的利息成本。若持仓周期过长,利息支出可能侵蚀大部分利润。投资者需要将利息成本纳入交易策略的考量范围。
操作风险与系统故障
交易系统偶发故障、网络延迟、误操作等因素都可能造成意外损失。建议投资者熟悉券商交易软件的各项功能,设置好止损止盈条件单,减少人工干预带来的失误。
实盘加杠的实用建议
基于当前市场环境和监管要求,以下建议供投资者参考。
- 控制杠杆倍数:初始阶段建议将杠杆控制在1.2倍以内,待熟悉规则后再逐步调整
- 分散持仓:避免将融资资金集中投入单一标的,降低个股黑天鹅事件的冲击
- 预留缓冲资金:账户中保留一定比例的现金,以备追保之需
- 设定止损纪律:在开仓前明确最大可承受亏损,触及止损线坚决执行
- 关注利率变化:不同券商的利率差异较大,定期比较并选择成本更优的方案
- 持续学习规则:融资融券规则会随监管政策调整,保持对最新规定的了解
环宇证券、财盛证券、申万宏源证券在实盘加杠业务上各有优势,投资者可根据自身交易频率、资金规模和风险偏好进行选择。无论选择哪家机构,都应当将风险控制放在首位,理性看待杠杆工具的作用。
本文内容仅供参考,不构成任何投资建议。杠杆交易存在本金损失风险,投资者应当根据自身风险承受能力谨慎决策。
特别声明:本文由互联网用户自行发布,不代表永华证券观点。配资有风险,投资需谨慎!